På riksgalden.se använder vi kakor (cookies) för att förbättra användarupplevelsen för dig och för att samla in statistik. Vi använder också kakor för webbanalys så vi kan förbättra vår webbplats. Mer om kakor (cookies).
Fokusrapport förklarar resolutionsavgiften och resolutionsreserven
Nyhet 21 oktober 2026
När en bank hamnar i kris ska kostnaderna i första hand bäras av bankens ägare och långivare. Men vad händer om det behövs ytterligare finansiering för att hantera krisen? En ny rapport förklarar hur resolutionsreserven fungerar och varför banker och vissa andra finansiella institut betalar resolutionsavgift.
 Efter finanskrisen 2008–2009 infördes nya regler för att myndigheter skulle kunna hantera banker i kris på ett ordnat sätt, utan att kostnaderna i första hand hamnar hos staten och skattebetalarna. En viktig del av regelverket är resolution, som gör det möjligt att rekonstruera eller avveckla ett institut samtidigt som kritiska verksamheter kan fortsätta fungera. Genom årliga resolutionsavgifter betalar instituten till en resolutionsreserv som kan användas till krisande banker som saknar interna resurser.
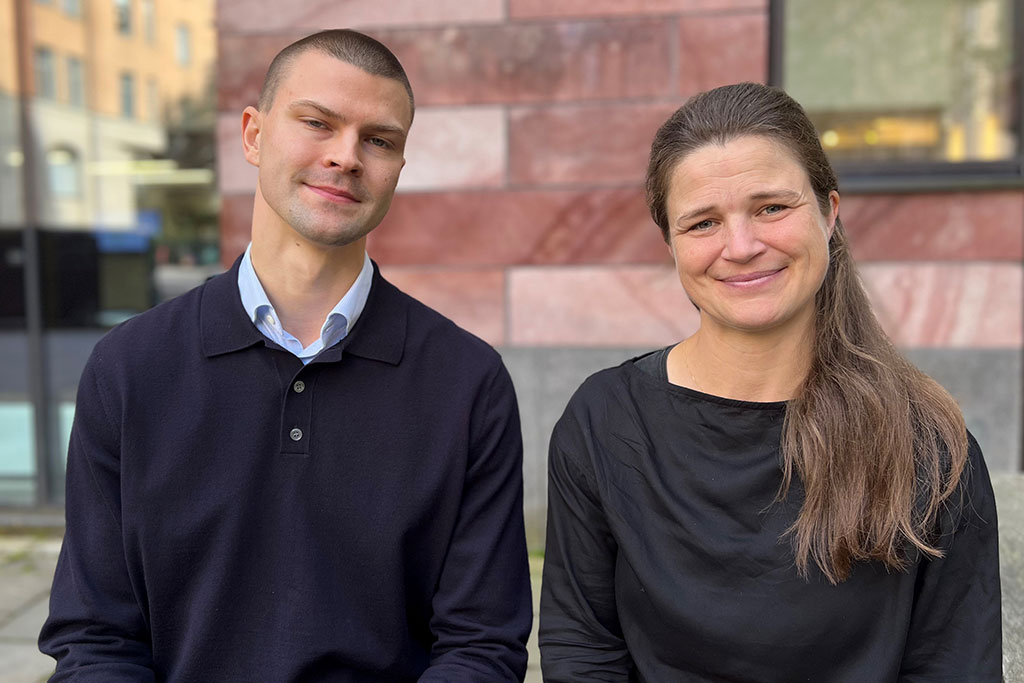
I en ny Fokusrapport skriven av analytikerna Erik Carle och Jenny Dickson ges en samlad bild av resolutionsavgiften samt resolutionsreservens roll i det svenska systemet för att hantera banker och andra finansiella institut i kris.
Varför behövs en resolutionsreserv?
– Om en bank hamnar i kris ska kostnaderna i första hand bäras av bankens ägare och borgenärer, inte av skattebetalarna. I vissa fall kan det ändå behövas ytterligare externt kapital eller likviditet. Då kan resolutionsreserven användas för att resolution ska kunna genomföras på ett ordnat sätt, säger Jenny Dickson.
Vilka är det som finansierar reserven?
– Resolutionsreserven byggs upp genom avgifter från banker och andra institut som omfattas av regelverket. Det innebär att finanssektorn själv bidrar till beredskapen för att hantera banker och andra institut i kris, i stället för att kostnaderna ska belasta skattebetalarna, säger Jenny.
Hur beräknas avgiften för de olika instituten?
– Avgiften är riskjusterad för att kostnaden ska fördelas mellan instituten med hänsyn både till deras storlek och relativa riskprofil. Ett institut med större avgiftsunderlag och högre relativ riskprofil får också bära en större del av kostnaden, säger Jenny.
Hur stor ska resolutionsreserven vara?
– Det finns en lagstadgad målnivå som innebär att resolutionsavgifterna tas ut till dess att reserven når motsvarande tre procent av institutens garanterade insättningar. Men om reserven sjunker under målnivån kommer avgift att börja tas ut igen, säger Erik Carle.
Vad är det viktigaste att förstå om hur en bankkris finansieras?
– Det centrala är i vilken ordning olika resurser ska användas. En bankkris ska i första hand finansieras av den krisdrabbade bankens ägare och borgenärer. Det kan bland annat göras med hjälp av den aktuella bankens interna resurser, genom att aktieägare och långivare får ta förluster och vid behov också svara för återkapitalisering. Om det ändå behövs kompletterande finansiering kan resolutionsreserven användas, säger Erik.
– I Sverige finns även tre andra finansieringsarrangemang för att hantera olika typer av problem i det finansiella systemet: stabilitetsfonden, insättningsgarantifonden och investerarskyddet, säger Jenny Dickson.
Varför är det viktigt att beskriva hur resolutionsavgiften fungerar?
Regelverket är omfattande och beräkningen av avgifterna innehåller flera delar. Rapporten samlar fakta om resolutionsavgiften och resolutionsreserven på ett ställe och gör det tydligare vad som ligger bakom avgifterna och hur finansieringen är tänkt att fungera, avslutar Erik Carle.
Läs Fokusrapporten
Resolutionsavgiften – en del av finansieringsarrangemangen för finansiell stabilitet